Согласно ст. 82 НК РФ среди форм налогового контроля, первыми стоят налоговые проверки.
Налоговая проверка — это процессуальное действие налогового органа по контролю над правильностью исчисления, своевременностью и полнотой уплаты (перечисления) налогов (сборов).
В соответствии со ст. 31 НК РФ и Главой 14 НК РФ «Налоговый контроль» право на проведение налоговых проверок предоставлено налоговым органам.
Виды проверок, которые существуют.
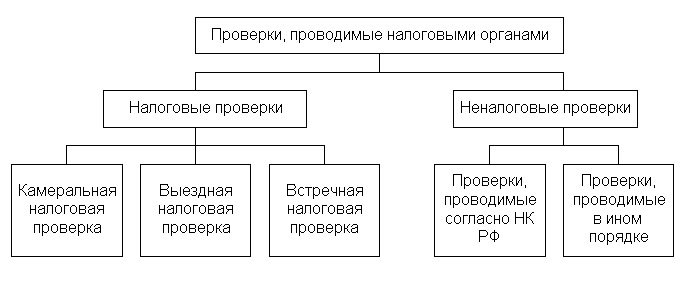
Проверки бывают двух типов:
Камеральные – это проверки представленных налогоплательщиком налоговых деклараций и иных документов, служащих основанием для исчисления и уплаты налогов, а также проверки других имеющихся у налогового органа документов о деятельности налогоплательщика, проводимые по месту нахождения налогового органа.
Целью камеральной проверки является контроль за соблюдением налогоплательщиками законодательных и иных нормативных правовых актов о налогах и сборах, выявление и предотвращение налоговых правонарушений, взыскание сумм неуплаченных (не полностью уплаченных) налогов и соответствующей пени, возбуждение при наличии оснований процедуры взыскания в установленном порядке налоговых санкций, а также подготовка необходимой информации для обеспечения рационального отбора налогоплательщиков для проведения выездных налоговых проверок.
Основанием для проведения выездной налоговой проверки является соответствующее решение руководителя налогового органа (его заместителя) или постановление руководителя (его заместителя) вышестоящего налогового органа о проведении выездной проверки в порядке контроля за деятельностью налогового органа.
Встречные – это сопоставление разных экземпляров одного и того же документа.
Экземпляры документов находятся либо в различных организациях, либо в разных структурных подразделениях предприятия.
При сопоставлении документов могут не совпадать: количество товара, единица измерения, цена товара и пр.
Отсутствие экземпляра документа может быть признаком не документирования факта хозяйственной деятельности и, как следствие, сокрытия доходов.
Проверка может быть внезапной или контрольной.
Внезапная проверка – это разновидность выездной налоговой проверки, проводимой без предварительного уведомления налогоплательщика (в отличие от плановой проверки).
Цель внезапной проверки – установить факт совершения правонарушения, который может быть сокрыт при проведении обычных проверок. Внезапные проверки проводятся не часто. В то же время многие неналоговые проверки, допустим, проверки применения ККМ, в большинстве случаев проводятся как внезапные.
Цель контрольной проверки – установить факт некачественного проведения ранее проведенной проверки должностными лицами налоговых органов.
При проверках возникает множество нюансов, о которых, человек без опыта в данной сфере, просто может не знать. Для таких случаев следует обращаться к специалисту, который увидит процессуальные и материальные нарушения проверки.
Наша ЮРИДИЧЕСКАЯ КЛИНИКА специализирована по данному направлению и сможет защитить ваши права при их нарушении.